Summary
개요
초회상담에서 청약으로 연결되는 설계사는 하고 싶은 말을 나열하지 않는다.
상담 스크립트는 ‘내가 하고 싶은 말’을 하는 게 아니라 청약까지 빌드업하는 전략적인 대본이어야 한다. 이 글에서 5단계 스크립트 설계 원칙과 단계별 작성 포인트를 다룹니다.
- 선행 파트: 보험 청약 확률 2배로 올리기 위해 상담 전에 반드시 확인해야 할 3가지
- 참고자료 : AP 프로세스 Flow Chart
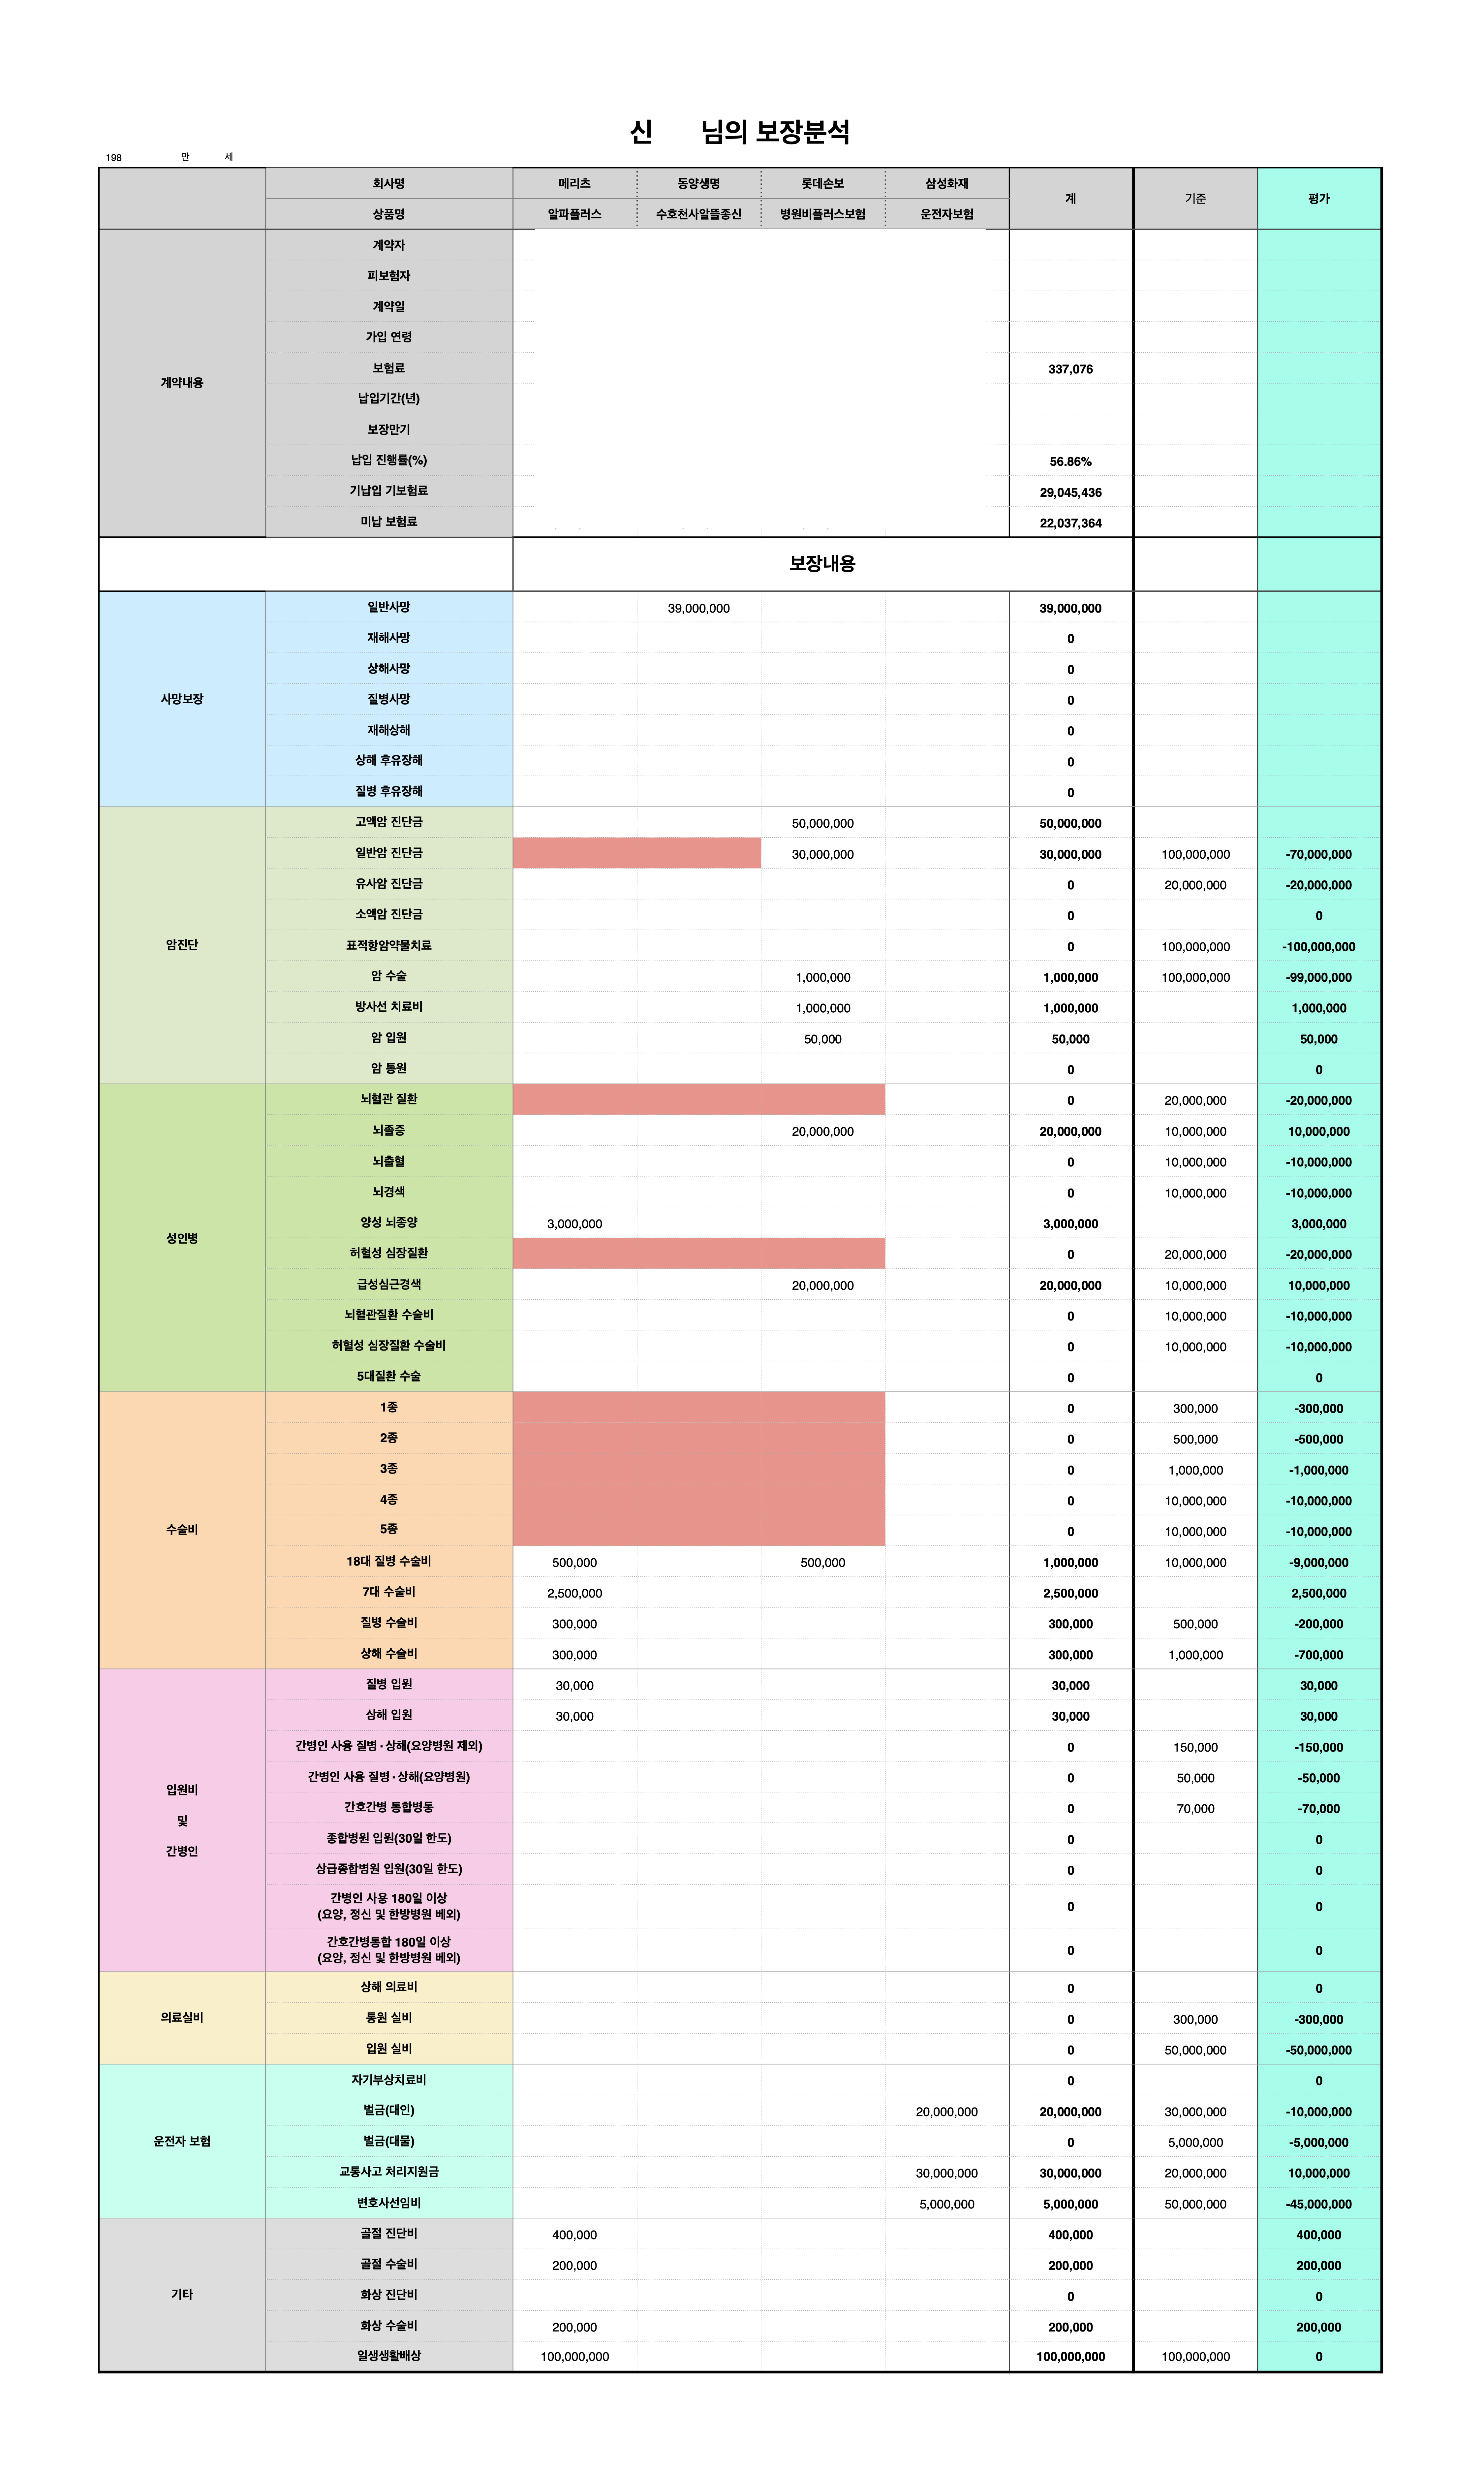
- 영업자료 : 보장 분석표 활용 화법 15분 실전 스크립트(AP, PT)
1. 스크립트 작성의 대원칙
| 원칙 | 설명 |
|---|---|
| 대본의 정의 | 하고 싶은 말을 나열하는 게 아니라, 청약으로 이어지는 치밀한 대본이다 |
| 화법 공식 | 주장 → 근거 3 → 예시 → 주장 — 특히 각 보장 항목 설명에 적용 |
| 고객의 언어 | 보험(의학) 용어를 그대로 쓰지 않는다. 예) 협심증보다 ‘심장 혈관이 좁아지는 질병’ 식으로 표현한다. |
| 선(先)거절 처리 내장 | 고객이 거절할 지점(예: 옛날 보험 맹신)을 멘트 안에 미리 심어 불안을 풀어준다 |
| 참여 유도 | ”그렇죠?” 동의 구하기로 고객을 대화에 끌어들인다 |
2. 상담 흐름 5단계 (작성 순서)
🧭 상담은 아래 5단계 순서로 진행한다. 1단계 도입(판단 기준)은 그대로 두고, 보험 구조 → 필수 보장 항목 → 보장분석 → 핵심 상품 순으로 청약까지 빠르게 연결한다.
| 단계 | 섹션 | 작성 목적 | 핵심 기법 |
|---|---|---|---|
| 1 | 도입: 판단 기준 제시 | 객관성 확보 | 전문가 포지셔닝 (기존 그대로) |
| 2 | 보험 구조 설명 | 쉽게 다가가기 | 손보/생보 사망 오개념 제거 |
| 3 | 필수 보장 항목 (암·성인병·수술·간병인) | 누락 시각화 + 근거 설득 | 사이드바=누락 점검, 주장-근거3-예시-주장 |
| 4 | 보장분석 (고객 상황 파악) | 빠른 진단·연결 | 해결 불가 항목은 빠르게 패스, 핵심 상품으로 연결 |
| 5 | 상담 핵심 상품 (클로징) | 청약 결정 유도 | 문제점 인지 → 빠른 청약 결정 |
3. 단계별 작성 포인트
3-1. 도입 — 판단 기준 제시 (그대로)
- 판단 기준 제시: “설계사마다 자기 상품이 좋다고 한다”로 시작해 객관성을 선점하고, ‘기준을 먼저 주는 사람’으로 전문가 포지셔닝한다.
- 작성 팁: 첫 몇 분은 ‘설득’이 아니라 ‘신뢰 세팅’. 멘트에 반드시 고객이 고개를 끄덕일 포인트를 넣어야 한다. 이 단계는 기존 도입 스크립트를 그대로 유지한다.
(도입 예시) 고객님이 저 말고 많은 설계사를 만나실 거예요. 설계사마다 자기 상품이 좋다고 하지, 나쁘다고 하는 사람 한 명도 없습니다. 그래서 판단하실 수 있도록 기준을 먼저 드리겠습니다.
3-2. 보험 구조 설명
- 가장 쉬운 것부터: 상담을 가장 쉽게 시작하는 방법은 보험을 ‘구조’로 설명하는 것이다.
- 작성 팁: 구조 설명은 ‘교육’처럼 들리되, 뒤에 나올 필수 보장 항목의 포석이 되도록 연결고리를 남긴다.
3-3. 필수 보장 항목
- 누락 점검: 사이드바(보장 항목 리스트)를 함께 보며 무엇이 누락됐는지 시각화한다.
- 설득 공식: 각 항목은 주장 → 근거 3 → 예시 → 주장 공식으로 설명한다. 아래 4개 항목이 핵심이다.
암 진단비
- 주장(5천만~1억) → 근거 3(표적항암 치료비 / 신포괄수가제 / 진단비→치료비 트렌드) → 예시(캐사일라·키트루다) → 주장 재확인.
- 숫자와 구체적 약값이 설득력의 핵심이다.
성인병 (심장·뇌혈관)
- 약관·질병코드로 전문성을 증명한다 — 협심증 I20 vs 급성심근경색 I21
I23, 뇌혈관질환 I60I69. - 중간에 ‘선거절 처리’로 ‘정기 점검이 필요한 이유’를 말해준다 — ‘옛날 보험이 무조건 좋다’는 맹신을 깨준다.
(성인병 예시) 약관상 급성 심근경색은 I21~I23, 협심증은 I20입니다. 질병분류코드가 달라요. 이 특약은 19년 이후로 출시됐습니다. 만약 그전에 보험을 가입했다면 이 특약이 없는 게 당연합니다. 종종 무조건 옛날 보험이 좋다고 말씀하시는 분들이 계시는데, 꼭 그런 것만은 아닙니다. 이게 ‘정기 점검’이 필요한 이유입니다.
수술비
- ‘실비의 한계(갱신형·보험료 인상)‘를 먼저 짚고 → 3종 수술특약(1-5종·N대 질병수술·질병/상해)의 중복보장으로 연결한다.
- 노화 일반수술(용종·고관절)도 더해 실생활 밀착도를 높인다.
간병인
- ‘유병장수’ 한 마디로 필요성을 각인시킨다. 짧지만 반드시 넣어야 한다.
3-4. 보장분석 — 고객 상황 파악
- 빠른 진단: 고객의 기존 계약을 훑어 유지/보완을 구분한다. 잘 가입한 건 ‘유지 권장’.
- 빠르게 패스: 당장 내가 해결할 수 없는 항목은 빠르게 스킵한다. 분석에 시간을 끌지 않는다.
- 핵심 상품으로 연결: 분석의 목적은 진단 자체가 아니라, 핵심 상품까지 빠르게 이어주는 것이다. 누락·취약 지점을 핵심 상품의 필요성으로 자연스럽게 연결한다.
- 작성 팁: “그렇죠?” 동의 멘트로 고객 경험(보험료 인상 등)을 끌어들이되, 분석이 늘어지지 않게 핵심으로 좁혀간다.
3-5. 상담 핵심 상품 — 클로징
- 문제점 인지: 4단계에서 드러난 누락·취약점을 근거로, 핵심 상품이 없을 때의 문제점을 고객이 스스로 체감하게 만든다.
- 금액 대비 가치: ‘지금 6~7만 원 수준이면 이만큼 채울 수 있다’식으로 부담을 낮추고 가치를 키운다.
- 빠른 결정 유도: 양자택일 화법 등으로 빠른 청약 결정을 돕는다. 마지막은 다음 액션으로 이어지는 클로징 멘트로 닫는다.
4. 실행 포인트 (작성 체크리스트)
- 1단계 도입부 ‘판단 기준 제시’ 멘트는 기존 그대로 유지하고 고객 이름·상황만 맞춘다
- 2단계 보험 구조 설명에 손보/생보 사망 오개념 제거 멘트를 넣는다
- 3단계 필수 보장 항목(암·성인병·수술·간병인)을 주장→근거3→예시→주장 공식으로 초안을 쓴다
- 암·심장·뇌혈관 약값(금액·회수·질병코드)을 스크립트에 그대로 삽입한다
- 의학 용어를 고객의 언어로 바꾼다 (예: “심장 혈관이 좁아지는 것”)
- 선거절 처리 멘트(‘정기 점검 필요’ 등)를 각 항목에 하나씩 심는다
- 4단계 보장분석은 해결 불가 항목을 빠르게 패스하고 핵심 상품까지 빠르게 연결한다
- 5단계는 핵심 상품의 문제점 인지 → 금액 대비 가치 → 빠른 청약 결정으로 닫는다
5. 핵심 정리
| 왜 중요한가 (Why) | 어떻게 쓰나 (How) | 어디에 쓰나 (Where) |
|---|---|---|
| 스크립트는 하고 싶은 말이 아니라 청약을 위한 대본이다 | 멘트마다 ‘의도’를 명시하고 5단계 순서를 따른다 | 모든 초회 보장분석 상담 대본 설계 |
| 설계사마다 좋다고 하니 고객은 기준이 없다 | 도입에서 판단 기준을 먼저 주어 전문가로 포지셔닝 | 1단계 도입부 (그대로) |
| 주장만으로는 안 팔린다 — 근거가 있어야 한다 | 주장→근거3→예시→주장 + 약관·질병코드로 증명 | 3단계 필수 보장 항목(암·성인병·수술·간병인) |
| 분석이 길어지면 청약이 멀어진다 | 해결 불가 항목은 빠르게 패스하고 핵심 상품으로 연결 | 4단계 보장분석 |
| 고객은 스스로 느낀 문제만 산다 | 핵심 상품의 문제점을 인지시키고 금액 대비 가치로 빠른 결정 유도 | 5단계 핵심 상품 클로징 |